Buchhaltung automatisieren KMU: In 6 Schritten von der manuellen Erfassung zur digitalen Finanzbuchhaltung
Buchhaltung automatisieren KMU: In 6 Schritten von der manuellen Erfassung zur digitalen Finanzbuchhaltung. Ein faktenbasierter Leitfaden für Schweizer Unternehmen und Treuhandbüros — von Belegdigitalisierung über Bankabgleich bis zur MWST-Abrechnung.
Buchhaltung automatisieren KMU: In 6 Schritten von der manuellen Erfassung zur digitalen Finanzbuchhaltung
Buchhaltung automatisieren KMU: Warum die Reihenfolge der Schritte entscheidend ist
Die Buchhaltung für ein KMU zu automatisieren bedeutet, wiederkehrende manuelle Tätigkeiten — Belegerfassung, Bankabgleich, MWST-Berechnung, Zahlungsverkehr — schrittweise durch Software und standardisierte Prozesse zu ersetzen. Ziel ist nicht der vollständige Verzicht auf menschliche Kontrolle, sondern die Reduktion von Routinearbeiten um 50 bis 70 Prozent, wie Erfahrungswerte aus Schweizer Treuhandbüros zeigen. Entscheidend ist die Reihenfolge: Wer zuerst eine Software anschafft und dann die eigenen Prozesse anzupassen versucht, scheitert häufiger als umgekehrt.
In der Schweiz unterliegen Unternehmen mit einem Umsatz über CHF 500'000 gemäss Art. 957 OR der Pflicht zur doppelten Buchhaltung. Unter dieser Schwelle ist eine vereinfachte Buchhaltung — die sogenannte Einnahmen-Ausgaben-Rechnung, umgangssprachlich „Milchbüechli" — zulässig. Unabhängig von der gewählten Methode wächst mit steigendem Belegvolumen der Druck, manuelle Schritte zu reduzieren: Der durchschnittliche Stundenansatz für Treuhanddienstleistungen liegt in der Deutschschweiz je nach Region und Spezialisierung zwischen CHF 130 und CHF 200. Jede Stunde, die ein Treuhandbüro oder ein interner Finanzverantwortlicher mit manueller Erfassung statt mit Analyse und Beratung verbringt, ist eine Stunde, die weder Mandatsqualität noch Margen steigert.
Dieser Leitfaden beschreibt sechs Schritte, die ein KMU oder Treuhandbüro in der Deutschschweiz nacheinander durchlaufen kann, um die Buchhaltung systematisch zu automatisieren — von der Belegdigitalisierung bis zur rechtskonformen Archivierung gemäss Geschäftsbücherverordnung (GeBüV).
1. Ist-Analyse: Welche manuellen Schritte kosten wie viel Zeit?
Bevor eine Automatisierung beginnt, muss das Ausmass der manuellen Arbeit messbar sein. Die meisten KMU und Treuhandbüros unterschätzen den Zeitaufwand für Routineaufgaben erheblich.
Eine einfache Erhebung über zwei bis vier Wochen genügt, um folgende Zahlen für das eigene Unternehmen zu ermitteln:
| Aufgabe | Geschätzte Stunden pro Monat (10-Mitarbeiter-KMU) | Automatisierbar? |
|---|---|---|
| Kreditorenrechnungen erfassen und kontieren | 8 bis 12 h | Ja — OCR und KI-Kontierung |
| Bankzahlungen manuell abgleichen | 4 bis 6 h | Ja — camt.054/camt.053 |
| MWST-Abrechnung vorbereiten | 3 bis 5 h | Teilweise |
| Debitoren-Mahnwesen durchführen | 2 bis 3 h | Ja |
| Lohnabrechnung und Sozialversicherungen | 4 bis 6 h | Ja — Swissdec-zertifizierte Software |
| Jahresabschluss vorbereiten | 8 bis 15 h (einmalig) | Teilweise |
Die genannten Zahlen sind Richtwerte, die auf Praxiserfahrungen aus Schweizer Treuhandbüros basieren. Die eigene Messung ersetzt keine Schätzung: Am Ende dieses Abschnitts sollte jedes Unternehmen wissen, wie viele Stunden monatlich in die manuelle Erfassung fliessen und was diese in CHF kosten.
2. Belege digitalisieren: Wie OCR und KI-Kontierung heute arbeiten
Die Digitalisierung der Eingangsbelege ist der erste operative Automatisierungsschritt — und für die meisten KMU der grösste Hebel. Anstatt Papierrechnungen manuell abzutippen und zu kontieren, erfassen moderne Systeme Rechnungsdaten per OCR (Optical Character Recognition, zu Deutsch: optische Zeichenerkennung) und schlagen Buchungssätze mittels KI-basierter Logik vor.
Der Ablauf in der Praxis sieht so aus:
- Die Rechnung geht per E-Mail, Upload-Portal oder Scan ein.
- Das System extrahiert Lieferant, Betrag, Rechnungsdatum und MWST-Satz automatisch aus dem Beleg.
- Eine KI-basierte Kontierungslogik ordnet den Beleg dem richtigen Konto zu — basierend auf bisherigen Buchungen, Lieferantenstamm und erlernten Mustern.
- Der zuständige Sachbearbeiter prüft den Vorschlag und bestätigt die Buchung, statt sie von Grund auf neu zu erfassen.
Die Erkennungsgenauigkeit liegt bei den führenden in der Schweiz verfügbaren Lösungen — abhängig von Belegqualität, Lieferantenstamm und Sprache — bei rund 85 bis 95 Prozent. Das bedeutet konkret: Bei 100 Rechnungen müssen etwa 5 bis 15 manuell korrigiert werden, statt alle 100 neu zu erfassen. Die Zeitersparnis gegenüber der vollständigen manuellen Erfassung beträgt in der Praxis 60 bis 80 Prozent.
Ein häufiger Fehler ist, die KI-Kontierung ohne ausreichende Trainingsphase einzusetzen. Systeme benötigen in der Regel 50 bis 200 Belege, um Muster zuverlässig zu erkennen. Während dieser Phase sollte jede Buchung manuell geprüft werden.
Vertiefung: Belegerfassung automatisieren — was 2026 funktioniert und was nicht
3. Bankabgleich automatisieren: camt.054, camt.053 und QR-Referenz
Der automatisierte Bankabgleich ist der zweite grosse Hebel — und einer, der in der Schweiz durch die Standardisierung der Zahlungsformate besonders zuverlässig funktioniert.
Die Grundlage bilden die ISO-20022-Formate, die alle Schweizer Banken nach der vollständigen Migration auf ISO 20022 standardmässig bereitstellen:
- camt.053 ist der elektronische Tagesauszug mit Saldoinformationen und aggregierten Buchungen.
- camt.054 enthält jede einzelne Transaktion als Detailinformation und ist das Format, mit dem der automatische Abgleich arbeitet.
So funktioniert der Abgleich in der Praxis:
- Die Buchhaltungssoftware ruft täglich die aktuelle camt.054-Datei vom Bankportal ab.
- Jede Transaktion enthält eine Referenz — im Idealfall die QR-Referenz aus einer zuvor gestellten QR-Rechnung.
- Das System gleicht Zahlungseingänge automatisch gegen offene Debitorenposten ab (QR-Referenz-Matching).
- Nicht zuordenbare Zahlungen landen in einer Ausnahmeliste und werden manuell geklärt.
Die Schweizer QR-Rechnung mit ihrer strukturierten Referenznummer ist der Schlüssel, damit dieser Abgleich zuverlässig funktioniert. Seit dem 30. September 2026 akzeptieren Banken ausschliesslich QR-Rechnungen mit strukturierter Adresse — unstrukturierte Adressfelder werden abgewiesen.
Die Trefferquote beim automatischen Abgleich liegt laut Praxiserfahrungen bei 80 bis 95 Prozent. Sie hängt wesentlich davon ab, wie konsequent QR-Rechnungen mit Referenznummer eingesetzt werden und wie viele Zahlungen ohne maschinenlesbare Referenz eingehen — etwa Barzahlungen oder internationale Überweisungen.
Vertiefung: Automatischer Bankabgleich mit camt.054 und QR-Rechnung
4. MWST-Abrechnung automatisieren: Zuerst die Methode klären
Die MWST-Abrechnung ist für viele KMU eine wiederkehrende Belastung — besonders dann, wenn Umsätze und Vorsteuern aus verschiedenen Quellen manuell zusammengestellt werden müssen. Die Automatisierung setzt auf zwei Ebenen an: der Wahl der passenden Abrechnungsmethode und der korrekten Konfiguration der Software.
Erste Ebene — Methodenwahl:
- Der Saldosteuersatz ist ein von der ESTV festgelegter Pauschalsatz, der auf den Gesamtumsatz angewendet wird. Er vereinfacht die Abrechnung, denn es muss keine detaillierte Vorsteuer erfasst werden. Voraussetzungen: steuerpflichtiger Jahresumsatz unter CHF 5'005'000 und jährlicher Steuerbetrag unter CHF 109'000. Der Saldosteuersatz variiert je nach Branche und wird von der ESTV jährlich überprüft. Seit 2025 gelten angepasste Sätze; die frühere 50-Prozent-Regel für Mischbranchen wurde abgeschafft.
- Die effektive Methode erfordert die detaillierte Erfassung aller Vorsteuern und Umsatzsteuern, erlaubt dafür den vollen Vorsteuerabzug. Sie ist für Unternehmen mit hohen investitionsbedingten Vorsteuern vorteilhaft, bedeutet aber mehr Buchungsaufwand — der durch Automatisierung reduziert werden kann.
Zweite Ebene — Softwarekonfiguration:
Eine korrekt konfigurierte Buchhaltungssoftware weist MWST-Codes automatisch zu. Bei Eingangsrechnungen wird der Vorsteuerbetrag erkannt und auf dem richtigen Konto verbucht, bei Ausgangsrechnungen die geschuldete Umsatzsteuer. Die quartalsweise oder halbjährliche Abrechnung wird per Knopfdruck generiert und kann direkt aus der Software an die ESTV übermittelt werden. Die ESTV bietet seit 2025 für Unternehmen mit unter CHF 5'005'000 Umsatz auch die Möglichkeit der jährlichen Abrechnung an.
Vertiefung: MWST-Abrechnung Schweiz — effektive Methode oder Saldosteuersatz
5. Debitorenmanagement und Mahnwesen ohne manuelle Eingriffe
Das Debitorenmanagement umfasst mehrere Schritte, die sich durchgängig automatisieren lassen:
- Rechnungsstellung: Ausgangsrechnungen werden mit QR-Code und strukturierter Referenz direkt aus der Buchhaltungssoftware erstellt und als PDF oder per E-Mail versendet. Die QR-Referenz ist die Grundlage für den späteren automatischen Zahlungsabgleich (siehe Schritt 3).
- Zahlungsüberwachung: Das System überwacht alle offenen Posten und meldet überfällige Zahlungen automatisch — ohne dass jemand manuell eine Liste durchgehen muss.
- Mahnwesen: Gestaffelte Mahnstufen — Zahlungserinnerung, erste Mahnung, zweite Mahnung — werden gemäss den Vorgaben des Obligationenrechts und des Schuldbetreibungs- und Konkursgesetzes (SchKG) automatisch ausgelöst. Der gesetzliche Verzugszinssatz beträgt 5 Prozent (Art. 104 OR).
Wichtig ist die Einhaltung der gesetzlichen Fristen und die korrekte Dokumentation jeder Mahnstufe. Eine Betreibung kann erst nach erfolgloser Mahnung eingeleitet werden. Die übliche Zahlungsfrist im Schweizer Geschäftsverkehr beträgt 30 Tage netto. Ein automatisiertes Mahnwesen muss diese Fristen zuverlässig einhalten, protokollieren und nachvollziehbar dokumentieren.
Die durchgehende Automatisierung des Debitorenprozesses spart bei einem KMU mit 50 bis 100 aktiven Kunden schätzungsweise 2 bis 5 Stunden pro Monat. Der Effekt ist bei Unternehmen mit vielen Kleinrechnungen besonders ausgeprägt.
Vertiefung: Debitorenbuchhaltung automatisieren: Mahnwesen, Zahlungsabgleich und Liquidität
6. Lohnbuchhaltung und Archivierung: Die beiden letzten Bausteine
Lohnbuchhaltung mit Swissdec-ELM-5.0
Die Lohnbuchhaltung ist in der Schweiz durch AHV, BVG, UVG, KTG und Quellensteuer besonders komplex und fehleranfällig. Eine Automatisierung ohne zertifizierte Schnittstelle ist riskant, weil Fehler hier direkt finanzielle und rechtliche Konsequenzen haben — von Nachzahlungen an die Ausgleichskasse bis zu Haftungsfällen gegenüber Mitarbeitenden.
Der Schweizer Standard für die elektronische Lohnmeldung ist die Swissdec-Zertifizierung mit der Schnittstelle ELM (Einheitliches Lohnmeldeverfahren). Seit 2026 ist ELM 5.0 für elektronische Lohnmeldungen obligatorisch; das Vorgängerformat ELM 4.0 wird von den Ausgleichskassen nicht mehr akzeptiert.
Eine Swissdec-zertifizierte Lohnbuchhaltungssoftware übermittelt automatisch:
- AHV/IV/EO-Beiträge an die zuständige Ausgleichskasse
- BVG-Daten an die Pensionskasse
- UVG-Daten an den Unfallversicherer
- Quellensteuerdaten an die kantonalen Steuerämter
- Lohnausweise an die Mitarbeitenden
Die Fehlerquote sinkt mit zertifizierter Software erheblich, da Plausibilitätsprüfungen, gesetzliche Beitragssätze und Meldefristen automatisch überwacht werden. Der Initialaufwand für die Einrichtung — Stammdaten, Lohndaten der Mitarbeitenden, Versicherungsverträge — beträgt je nach Unternehmensgrösse zwischen 4 und 20 Stunden. Danach läuft die monatliche Lohnabrechnung weitgehend automatisch ab.
Vertiefung: Lohnbuchhaltung Schweiz automatisieren: AHV, BVG und UVG ohne Fehler abwickeln
Archivierung gemäss GeBüV
Der letzte Schritt einer durchgängig automatisierten Buchhaltung ist die rechtskonforme digitale Archivierung. Gemäss Art. 958f OR müssen Geschäftsunterlagen während zehn Jahren aufbewahrt werden. Die Geschäftsbücherverordnung (GeBüV) regelt, in welcher Form eine digitale Aufbewahrung zulässig ist. Die zentralen Anforderungen:
- Integrität: Die Daten dürfen nach der Archivierung nicht mehr veränderbar sein.
- Lesbarkeit: Die Daten müssen während der gesamten Aufbewahrungsdauer lesbar bleiben — was regelmässige Migration in aktuelle Formate erfordert.
- Verfügbarkeit: Berechtigte Personen müssen jederzeit auf die Daten zugreifen können.
- Protokollierung: Änderungen an archivierten Daten sind unzulässig; Zugriffe müssen protokolliert werden.
Viele Schweizer Buchhaltungslösungen integrieren die Archivierung direkt — Belege, Buchungen und Journale werden automatisch im revisionssicheren Format abgelegt, ohne dass ein separater Export nötig ist.
Häufige Fragen
Wie viel kostet es, die Buchhaltung eines KMU in der Schweiz zu automatisieren?
Die monatlichen Softwarekosten für eine leistungsfähige Buchhaltungssoftware in der Schweiz liegen zwischen etwa CHF 30 und CHF 400, abhängig vom Funktionsumfang und der Anzahl Benutzer. Hinzu kommen einmalige Kosten für die Datenmigration und Einrichtung sowie der interne Zeitaufwand für die Umstellung — in der Regel zwei bis drei Monate mit reduzierter Produktivität. Der grösste Kostenfaktor ist nicht die Lizenz, sondern die interne Umstellungszeit.
Welche Rechtsform beeinflusst den Automatisierungsaufwand?
Die Rechtsform bestimmt die Buchhaltungspflicht: Einzelfirmen mit weniger als CHF 500'000 Umsatz dürfen eine vereinfachte Buchhaltung (Einnahmen-Ausgaben-Rechnung) führen, was den Automatisierungsbedarf reduziert. GmbH und AG unterliegen unabhängig vom Umsatz der Pflicht zur doppelten Buchhaltung und Jahresrechnung nach Art. 957 ff. OR, was eine umfassendere Automatisierung nahelegt. Auch die MWST-Pflicht — ab einem Jahresumsatz von CHF 100'000 — löst zusätzliche Automatisierungsanforderungen aus.
Wie lange dauert es, bis die Automatisierung spürbare Zeitersparnis bringt?
Erfahrungsgemäss dauert es zwei bis vier Monate, bis die Automatisierung der Buchhaltung eine messbare Zeitersparnis bringt. Der erste Monat ist durch Einrichtung, Datenmigration und Mitarbeiterschulung geprägt. Im zweiten und dritten Monat sinkt der Korrekturaufwand, weil KI-Kontierung und Bankabgleich zunehmend zuverlässig arbeiten. Ab dem vierten Monat liegt die Zeitersparnis bei den Routineaufgaben — Belegerfassung, Bankabgleich, MWST-Vorbereitung — typischerweise zwischen 50 und 70 Prozent gegenüber dem manuellen Zustand.
Systematisch vorgehen statt überstürzt digitalisieren
Die Buchhaltung eines Schweizer KMU zu automatisieren ist kein einmaliger Softwarekauf, sondern ein schrittweiser Prozess, der mit der Analyse der eigenen manuellen Aufwände beginnt und sich über Belegdigitalisierung, Bankabgleich, MWST-Automatisierung, Debitorenmanagement und Lohnbuchhaltung bis zur digitalen Archivierung erstreckt. Wer die Reihenfolge einhält — zuerst Prozesse verstehen, dann digitalisieren — vermeidet die häufigste Ursache gescheiterter Automatisierungsprojekte: den Versuch, schlechte Prozesse durch gute Software zu retten.
Lösungen wie Pinnokio bieten eine Plattform, die mehrere dieser Automatisierungsschritte integriert — von der Belegerfassung über den Bankabgleich bis zur MWST-Abrechnung. Welche Software für ein bestimmtes KMU die richtige ist, hängt vom Transaktionsvolumen, der Branche und dem gewünschten Grad an Integration mit dem Treuhandbüro ab.
Weiterführend: Buchhaltungssoftware Schweiz im Vergleich 2026 und Treuhand Effizienz: Stunden pro Mandat reduzieren
Pinnokio Team
Pinnokio Team
Ähnliche Artikel
Kreditorenbuchhaltung automatisieren: Vom Rechnungseingang bis zur Zahlung — ein Leitfaden für Schweizer KMU
Die Kreditorenbuchhaltung automatisieren heisst: Eingangsrechnungen digital erfassen, prüfen, freigeben und verbuchen — ohne manuelle Zwischenschritte. So senken Schweizer KMU und Treuhandbüros Bearbeitungskosten pro Rechnung um bis zu 74 Prozent und vermeiden Fehler bei MWST, Skonto und Zahlungsfristen.
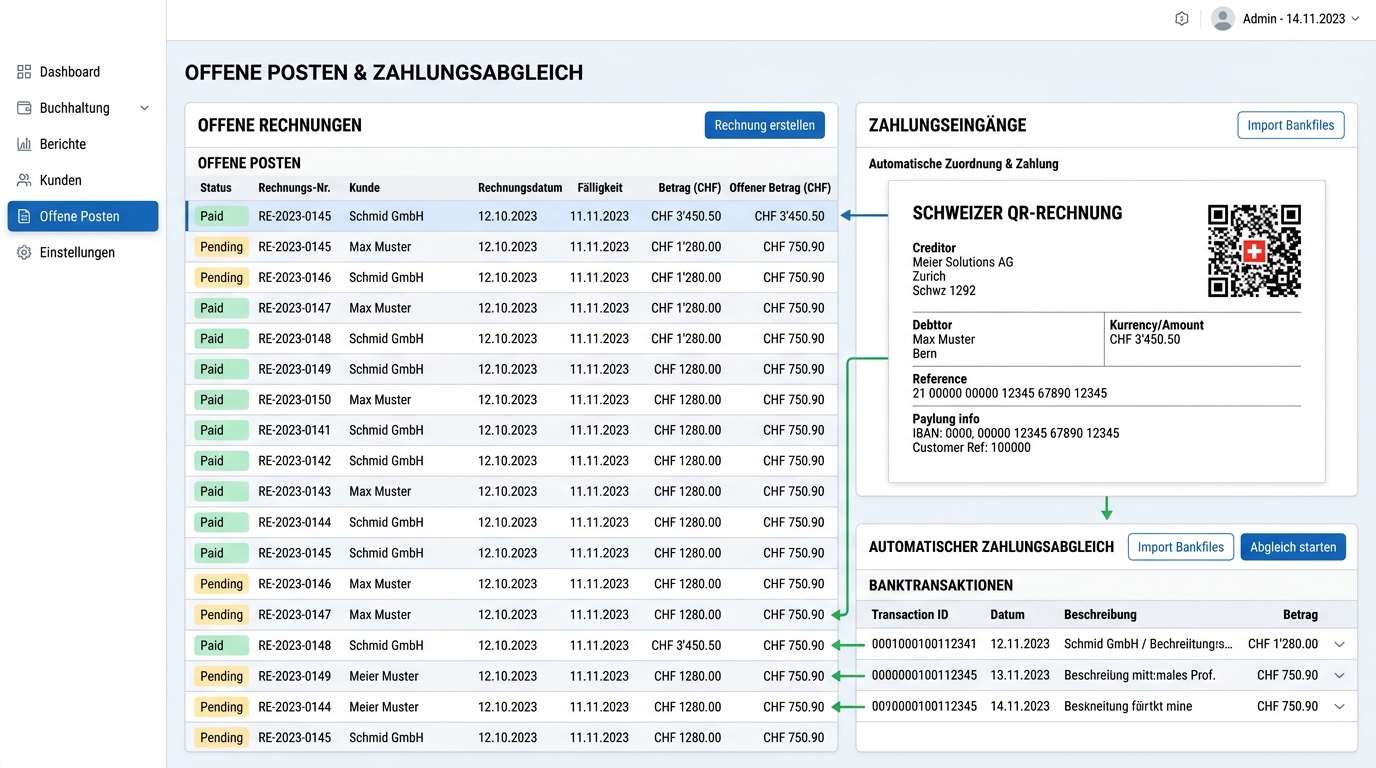
Debitorenbuchhaltung automatisieren: Mahnwesen, Zahlungsabgleich und Liquidität im Griff
Debitorenbuchhaltung automatisieren heisst: offene Posten per QR-Referenz und camt.054 automatisch abgleichen, Mahnungen nach OR und SchKG rechtskonform auslösen und den Verzugszins von 5 % vermeiden. Ein faktenbasierter Leitfaden für Schweizer KMU und Treuhandbüros.

KI für Treuhänder: Wo anfangen, ohne Mandate zu gefährden (Leitfaden 2026)
KI für Treuhänder: Wo der Einstieg ohne Mandatsrisiko gelingt — von Belegerfassung über die Pflichten des nDSG bis zur Tool-Auswahl 2026.