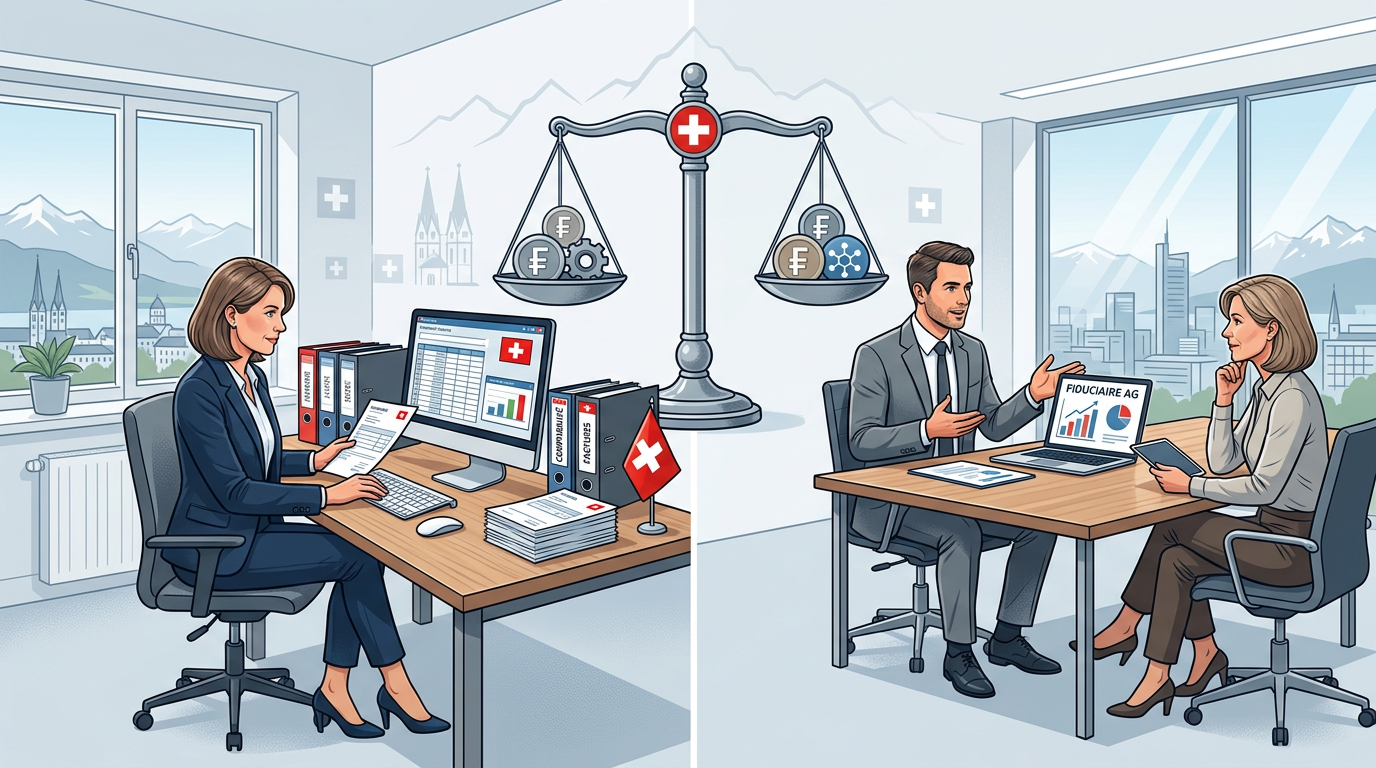
Comptabilité interne ou fiduciaire en Suisse : comparatif des coûts réels pour une PME en 2026
Comptable salarié ou mandat fiduciaire : comparez le coût total annuel en CHF pour une PME suisse. Salaire brut, charges AVS/LPP, tarifs horaires fiduciaires et seuil de bascule, avec des chiffres 2026 vérifiés.
Introduction
Pour une PME suisse réalisant entre 500 000 et 5 millions de CHF de chiffre d'affaires, confier sa comptabilité à une fiduciaire coûte entre 3 600 et 18 000 CHF par an. À l'inverse, embaucher un comptable salarié coûte entre 100 000 et 130 000 CHF par an, charges sociales et frais annexes compris. Le choix entre ces deux modèles ne se résume toutefois pas à un écart de prix : la nature des tâches, le besoin de contrôle et la complexité opérationnelle dictent le véritable seuil de bascule. Voici le détail des deux options, chiffré en francs suisses avec des données 2025-2026 vérifiées, pour vous aider à décider.
Combien coûte un comptable salarié en Suisse romande en 2026 ?
Un comptable salarié en Suisse romande coûte entre 100 000 et 130 000 CHF par an à l'employeur, une fois additionnés le salaire brut, les charges sociales obligatoires et les frais annexes. Le salaire médian d'un comptable avec cinq à dix ans d'expérience se situe entre 80 000 et 90 000 CHF bruts annuels selon la région — Genève et Lausanne tirent la fourchette vers le haut, le Jura et le Valais vers le bas. Ce salaire est le point de départ : le coût réel pour l'entreprise est nettement plus élevé.
Détail du coût employeur pour un comptable à 85 000 CHF bruts
| Poste de coût | Détail | Montant annuel estimé (CHF) |
|---|---|---|
| Salaire brut annuel | Médian romand (5-10 ans d'expérience) | 85 000 |
| AVS/AI/APG (part employeur) | 5,3 % du brut selon l'art. 13 LAVS | 4 505 |
| Assurance chômage AC (part employeur) | 1,1 % du brut jusqu'au plafond de 148 200 CHF | 935 |
| LPP (part employeur) | ~7,5 % du salaire coordonné (brut − 25 725 CHF de seuil d'entrée LPP) | ~4 450 |
| LAA (accidents professionnels) | 0,5 à 1,5 % selon le risque de l'entreprise | ~850 |
| Allocations familiales | Variable par canton : 0,5 à 2 % (VD : 1,8 % ; GE : 1,6 %) | ~850 |
| Indemnités journalières maladie | 0,5 à 2 % selon contrat collectif ou individuel | ~850 |
| Sous-total charges sociales | ~12 440 | |
| Coût total employeur (hors frais annexes) | ~97 440 |
Les cotisations LPP varient selon l'âge du salarié. Un comptable de 35 ans cotise environ 10 % du salaire coordonné (partagé à égalité entre employeur et employé selon l'art. 66 LPP). Un comptable de 55 ans peut dépasser 15 %. L'écart de coût employeur entre ces deux profils atteint 3 000 à 5 000 CHF par an, uniquement sur la prévoyance professionnelle.
Les frais annexes que l'oublie trop souvent
Au-delà des charges sociales, un comptable interne génère des coûts indirects que les PME sous-estiment lors du recrutement :
- Poste de travail et licence logicielle : un logiciel de comptabilité suisse professionnel comme Abacus, Winbiz ou Crésus coûte entre 1 500 et 6 000 CHF par an. Un poste de travail complet (bureau, matériel, place dans les locaux) ajoute 5 000 à 10 000 CHF par an.
- Formation continue : un comptable qui maintient ses connaissances en Swiss GAAP RPC, en évolutions TVA et en droit des sociétés (art. 957-958f CO) représente un budget de 1 500 à 3 000 CHF par an en formations externes, hors jours d'absence.
- Absences et indisponibilité : quatre à cinq semaines de vacances, une à trois semaines de maladie en moyenne annuelle, et les jours de formation réduisent la disponibilité réelle à environ 44 à 45 semaines productives par an. Cela représente 10 à 15 % du temps salarié non productif pour l'entreprise.
- Encadrement et supervision : un comptable interne a besoin d'un responsable (directeur financier, associé) qui consacre au minimum deux à cinq heures par mois à la supervision des écritures, à la validation des clôtures et aux questions fiscales. Ce temps de cadre — facturé en interne à 120-200 CHF l'heure — s'accumule rapidement.
Coût total réaliste pour une PME suisse romande : 110 000 à 130 000 CHF par an.
Combien coûte un mandat fiduciaire pour une PME suisse ?
Un mandat fiduciaire de base pour une PME suisse sans employé coûte entre 145 et 400 CHF par mois, soit 1 740 à 4 800 CHF par an. Un mandat complet couvrant la comptabilité, les salaires, la TVA et la déclaration fiscale se situe entre 500 et 1 500 CHF par mois, soit 6 000 à 18 000 CHF par an. Ces tarifs varient selon le volume de pièces comptables, le nombre d'employés et la complexité de la structure juridique.
Tarifs indicatifs par type de prestation en Suisse romande
| Type de mandat | Périmètre | Fourchette mensuelle (CHF) | Fourchette annuelle (CHF) |
|---|---|---|---|
| Tenue de compte de base | Saisie des pièces, rapprochement bancaire, bilan et compte de résultat périodiques | 300 – 800 | 3 600 – 9 600 |
| Comptabilité + salaires | Tenue complète, décomptes AVS/LPP/LAA, certificats de salaire annuels | 600 – 1 200 | 7 200 – 14 400 |
| Full service PME | Comptabilité, salaires, décomptes TVA trimestriels AFC, déclaration fiscale | 800 – 1 500 | 9 600 – 18 000 |
| Prestation horaire | Conseil, analyse, optimisation fiscale ponctuelle | 150 – 250 / heure | — |
Ces fourchettes reflètent le marché romand (fiduciaires indépendantes, cabinets de deux à dix collaborateurs). Les tarifs à Zurich sont 15 à 30 % plus élevés. Une société anonyme avec dix employés et un chiffre d'affaires de deux millions de CHF se situe typiquement dans la tranche 800 à 1 200 CHF par mois.
Ce qui fait varier le tarif
Le prix d'un mandat fiduciaire dépend principalement de quatre facteurs, tous quantifiables :
- Le volume de pièces comptables mensuelles : 50 factures par mois ou 300, ce n'est pas le même mandat. Le temps de saisie par mandat peut varier de 2 à 15 heures selon la taille du client.
- Le nombre d'employés : chaque salarié ajoute 15 à 40 CHF par mois pour la gestion des décomptes, certificats de salaire, décomptes annuels AVS et déclarations LAA.
- L'assujettissement à la TVA : un décompte TVA trimestriel selon la méthode effective ou le taux de la dette fiscale nette ajoute 150 à 400 CHF par trimestre.
- La qualité de la remise des documents : des pièces remises structurées et numérisées (idéalement via QR-facture et relevés camt.054) coûtent moins cher à traiter qu'un carton de justificatifs papier.
Tableau comparatif : comptable interne vs fiduciaire, tous les critères
| Critère | Comptable interne | Mandat fiduciaire |
|---|---|---|
| Coût annuel total | 110 000 – 130 000 CHF | 3 600 – 18 000 CHF |
| Disponibilité | Temps plein dédié (44-45 semaines effectives) | Temps partagé, selon forfait mensuel convenu |
| Réactivité | Immédiate (dans l'entreprise) | 24 à 72 heures en standard, urgence possible |
| Contrôle direct | Total — le comptable est sous votre autorité | Indirect — via reporting, é |
Pinnokio Team
Pinnokio Team
Articles similaires
Réconciliation bancaire automatique en Suisse : comment ça marche avec camt.054 et la QR-facture
La réconciliation bancaire automatique en Suisse repose sur le camt.054 et la référence structurée de la QR-facture. Fonctionnement, prérequis et limites, expliqués pour les PME et fiduciaires.
Logiciel de comptabilité suisse gratuit : ce que les solutions gratuites coûtent réellement en heures
Un logiciel de comptabilité suisse gratuit existe, mais rarement complet : TVA, rapprochement et QR-facture se paient en heures. Voici le calcul du coût réel, en CHF.

Bexio et l'automatisation comptable : ce que le logiciel fait déjà, ce qu'il ne fait pas, et comment combler l'écart
Bexio automatise facturation, import bancaire et QR-facture, mais pas tout : réconciliation fine, TVA et lettrage restent manuels. Le point complet pour PME suisses.