Un revenu, plusieurs sources
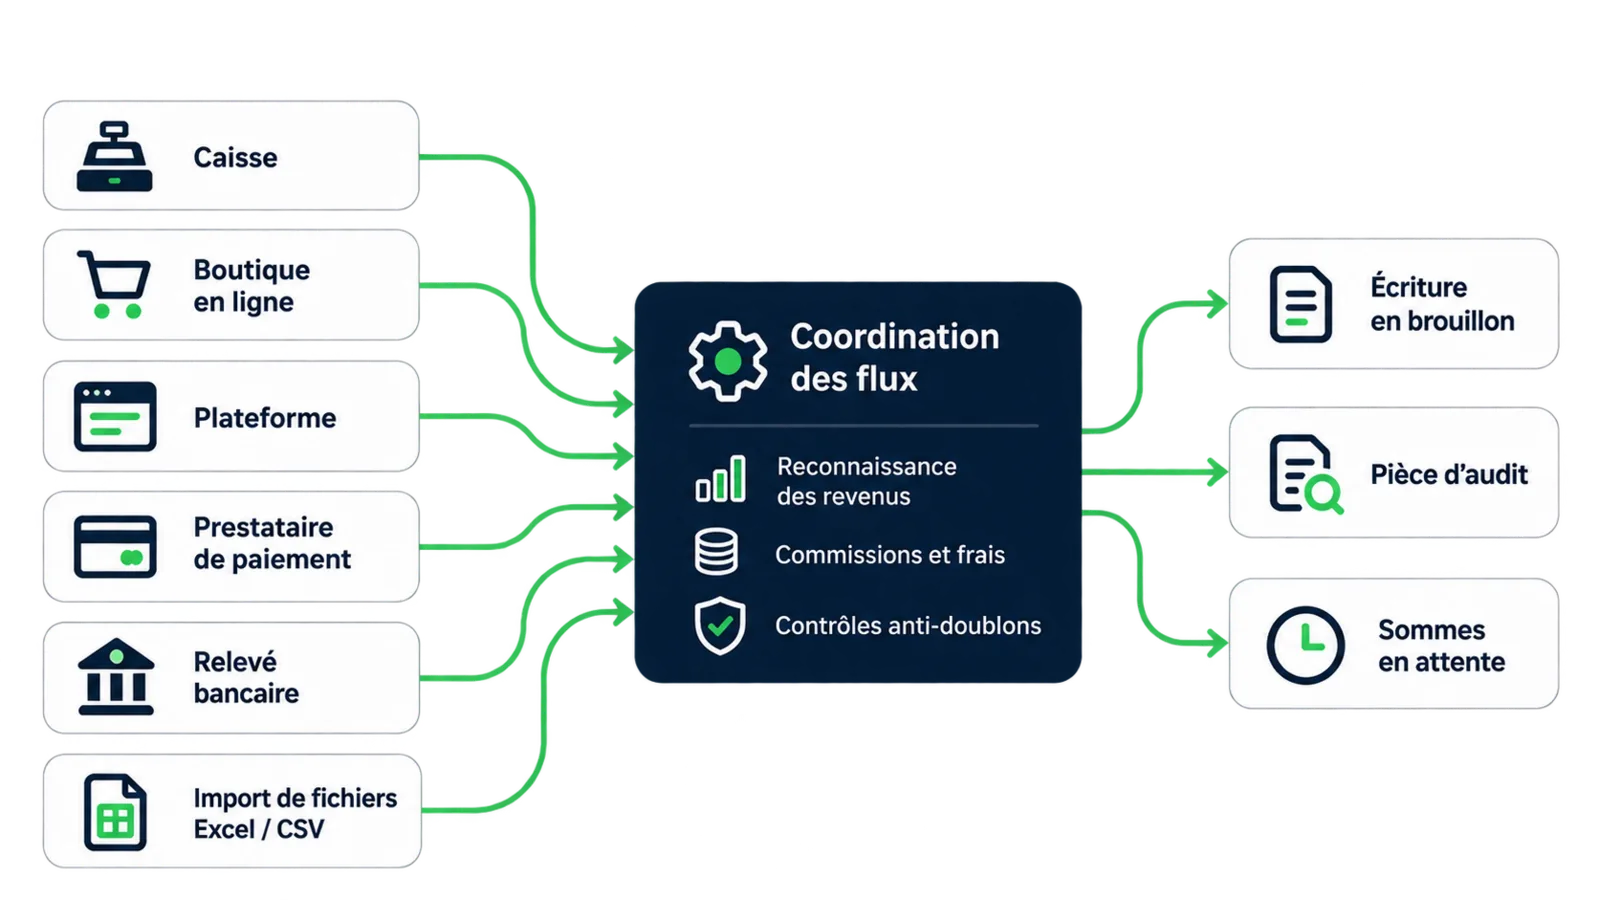
La vente est dans la caisse ou la boutique, l'argent chez l'intermédiaire, la trésorerie à la banque. Trois endroits, un seul revenu : le compter deux fois fausse vos résultats.
Module connecteur
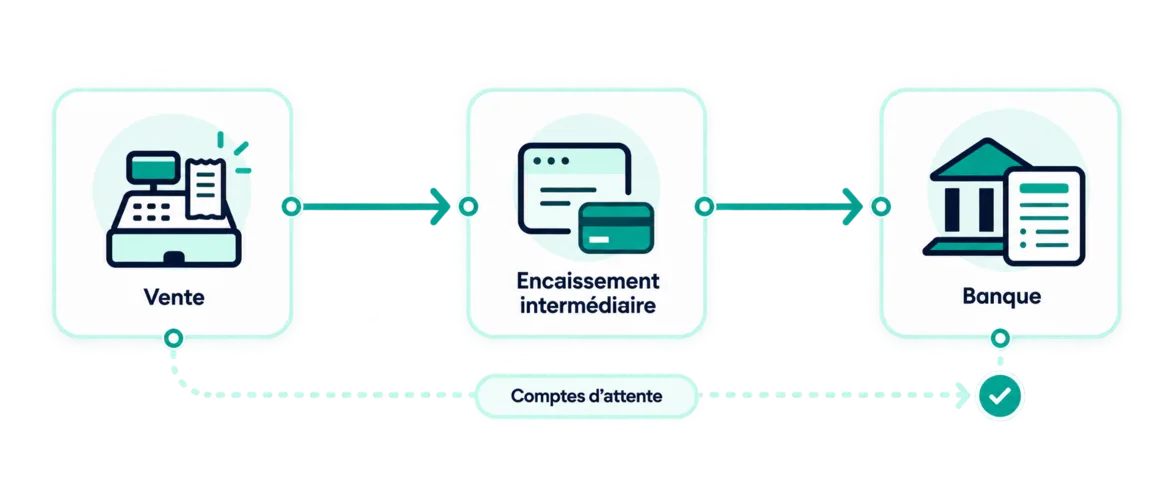
Votre activité encaisse par plusieurs canaux : caisse, boutique en ligne, plateforme de transport, prestataire de paiement, banque. Le connecteur rassemble ces sources, reconnaît les revenus, les commissions et les frais, et prépare les écritures comptables.
Suisse : les relevés bancaires au format ISO 20022 (CAMT) sont pris en charge. Une commission facturée depuis l'étranger par un prestataire est traitée avec la TVA sur acquisition de services de l'étranger lorsque votre société y est assujettie.
La vente est dans la caisse ou la boutique, l'argent chez l'intermédiaire, la trésorerie à la banque. Trois endroits, un seul revenu : le compter deux fois fausse vos résultats.
La plateforme ou le prestataire de paiement garde sa commission et vous verse le reste. Le chiffre d'affaires est le montant brut, la commission est une charge.
Un virement regroupe des dizaines de ventes, parfois de plusieurs boutiques et de plusieurs périodes. Le rapprocher à la main prend des heures.
Pinnokio ne branche pas « une application » : il comprend le rôle de chaque source. Cinq rôles, cinq questions toujours identiques, quel que soit le fournisseur.
Elle détient l'argent. Son relevé confirme que la chaîne est bouclée.
Il encaisse pour vous et reverse : prestataire de paiement, acquéreur de cartes, plateforme.
Il naît à la vente : caisse, boutique, décompte de plateforme.
Frais de plateforme, de paiement, de service.
Les mouvements par dépôt ou par boutique.
Vous déposez le fichier Excel ou CSV de votre outil (par le chat, les documents ou e-mail).
Pinnokio repère les colonnes, les comptes et la TVA sur vos fichiers, puis vous soumet sa lecture pour validation.
Les fichiers suivants sont traités sans IA, de façon déterministe. Les ventes d'une période donnent une écriture agrégée en brouillon, avec une pièce d'audit qui garde le détail ligne à ligne.
Le relevé bancaire solde les sommes en attente, identifiant par identifiant. Ce qui n'est pas encore encaissé reste visible dans un suivi.
En attendant les connexions API, l'import de fichiers fait exactement le même travail de reconnaissance des revenus, des charges, des frais bancaires et de la banque.
Import Excel et CSV
Ventes et revenus avec TVA, commissions et frais, pourboires, versements, relevés, stock. Un classeur multi-onglets est lu comme un petit graphe : ventes, versements et commissions dans des onglets différents. Ouvert en accès anticipé.
Relevés bancaires (CAMT, CSV, Excel)
Import avec contrôle de continuité du solde et validation humaine.
Connexions API directes
Récupération automatique à la cadence de votre choix (jour, semaine, mois, trimestre) auprès de vos plateformes, caisses et prestataires de paiement.
Dépenses et notes de frais depuis vos outils
Cartes et outils de dépenses d'entreprise.
Revenus encaissés d'avance
Bons cadeaux, forfaits, scolarité, nuitées : le revenu est reconnu au fil de la prestation.
Ces scénarios ont été testés sur des jeux de données fictifs. Chaque flux réel est d'abord appris sur vos propres fichiers, puis validé avec vous.
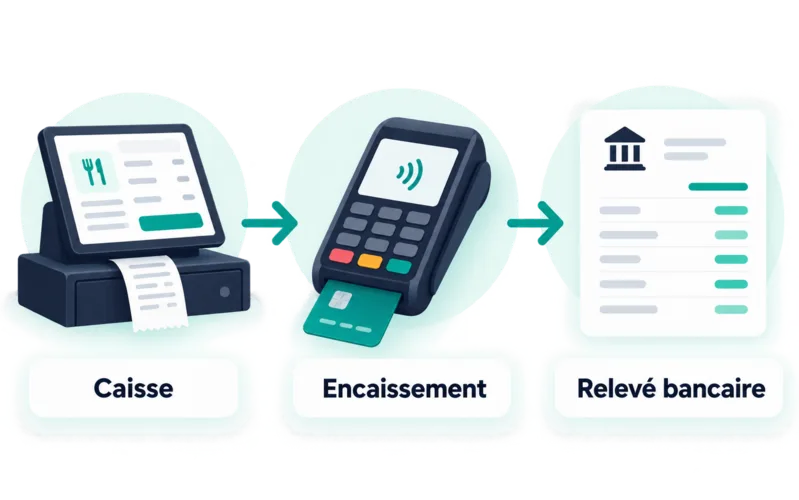
Espèces vers la caisse, cartes vers une créance sur l'acquéreur puis la banque. Deux taux de TVA par ticket, pourboires reversés à part. Sans le relevé de l'acquéreur, les ventes par carte restent « déclarées, non reconnues ».
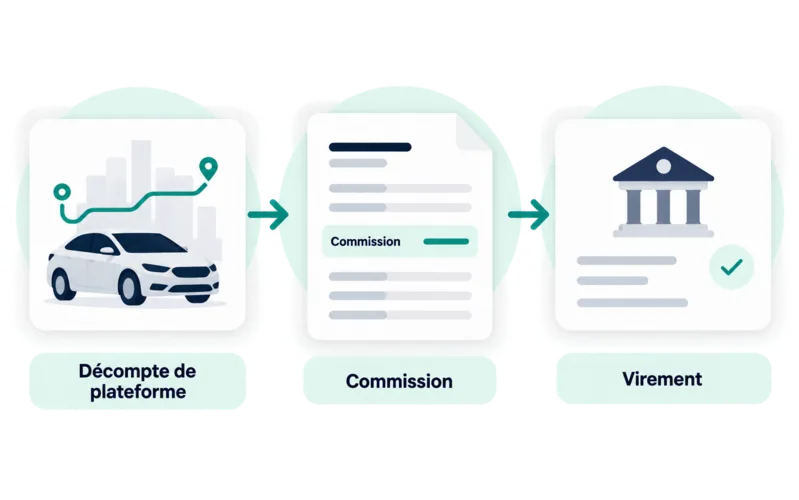
La plateforme est à la fois revenu et intermédiaire : le brut (courses, pourboires) est un produit, la commission une charge, le virement est confirmé par la banque.
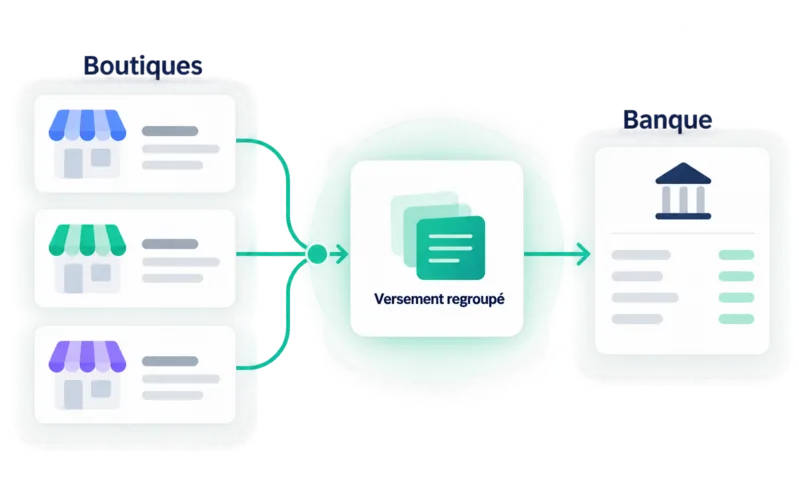
Un versement mélange les commandes de trois boutiques : Pinnokio solde par identifiant de commande et tient le stock par dépôt.
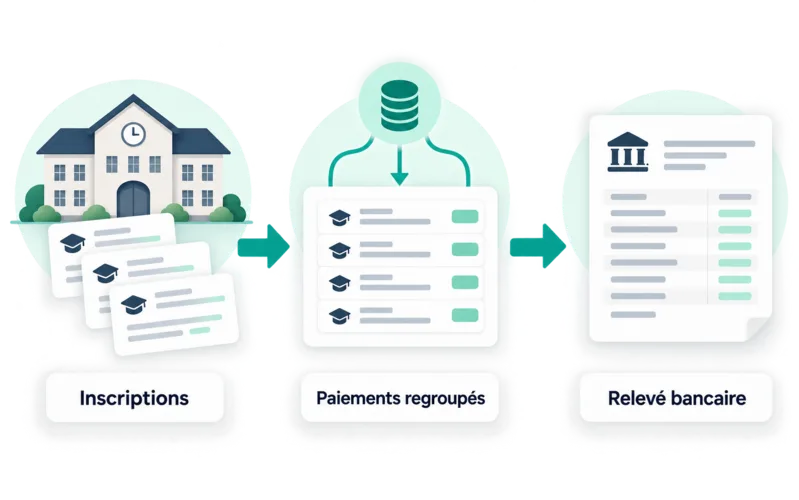
Débiteurs, produit constaté d'avance et échéancier : le revenu est reconnu au fil de la prestation.
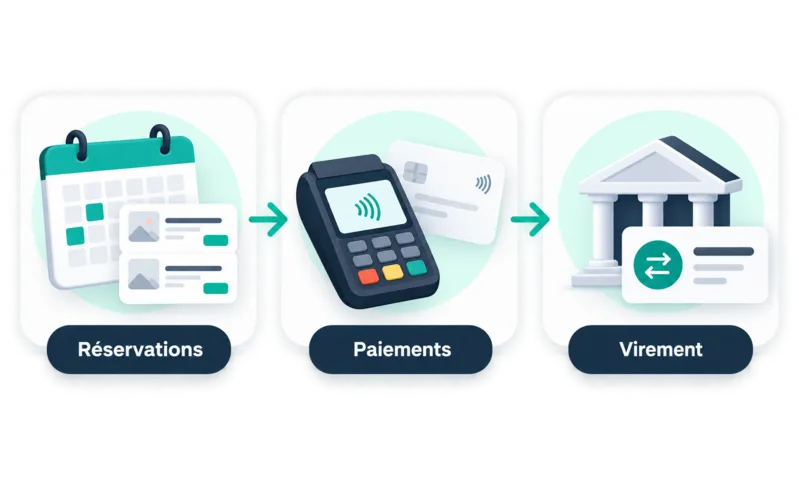
Le pack encaissé d'avance se reconnaît séance après séance.
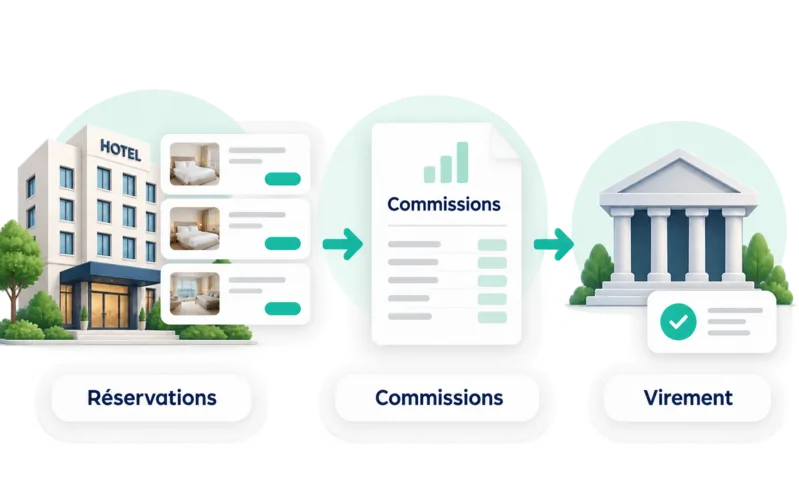
La plateforme est tantôt intermédiaire, tantôt fournisseur ; la taxe de séjour est reversée à la commune.
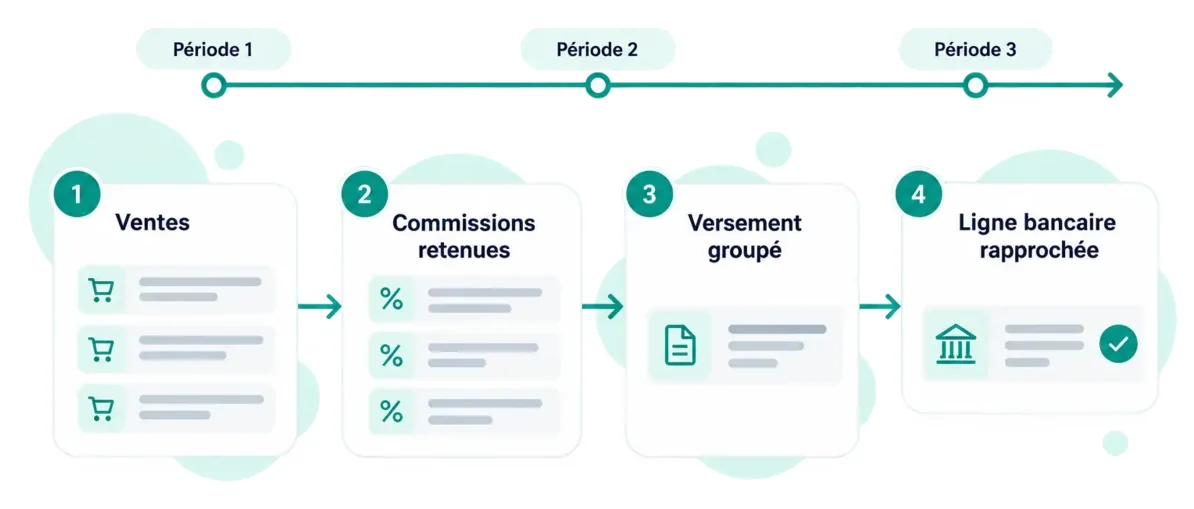
Voir la reconnaissance des revenusUn commerce en ligne vend, le prestataire de paiement retient ses commissions et verse un montant groupé. Le connecteur relie les quatre et rattache chaque élément à la bonne période.
Encaisser n'est pas toujours gagner. Une école qui facture en avance, un hôtel qui encaisse un séjour, un coach qui vend un pack, un avocat qui reçoit un acompte : le montant est à la banque, mais ne suit pas les mêmes règles comptables. Selon le cas, il devient un revenu au fil de la prestation, ou reste au bilan en attendant.
La cadence du contrat (récurrente, par jalon, à l'usage, à l'avancement) fixe quand le revenu est reconnu.
Voir le module contratsÉcole, hôtellerie, coaching, cabinet d'avocats, construction : chaque secteur applique ses propres règles.
Voir le cas : quand reconnaître un revenuUn acompte ou un produit encaissé d'avance reste au bilan tant que la prestation n'est pas fournie.
Le principe vaut pour tout outil qui sait produire un export tabulaire. Nous ne prétendons pas l'avoir déjà éprouvé sur chaque secteur : nous apprenons le flux avec vous, sur vos fichiers.
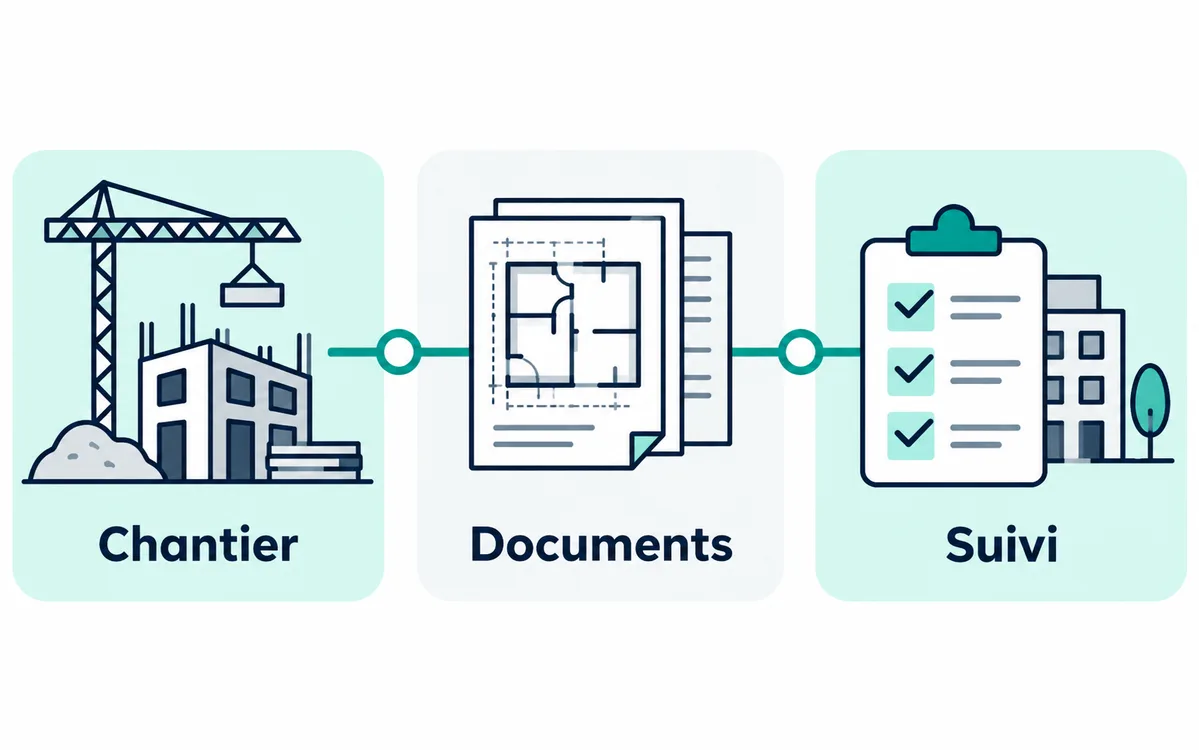
Votre logiciel de chantier ou de gestion de projet exporte ses avancements, ses heures ou ses situations : le connecteur les traduit en écritures et les relie à la banque.
Les honoraires, acomptes et débours de votre outil de gestion de cabinet rejoignent la comptabilité avec le bon traitement de revenu.
Commissions de marketplace, abonnements récurrents, dons : des familles de flux étudiées, à valider cas par cas.
Chaque ligne reçoit une clé stable. Si deux fichiers se recouvrent, la ligne n'est comptée qu'une fois ; un trou entre deux fichiers est refusé.
Solde d'ouverture plus mouvements doit égaler le solde de clôture ; sinon l'import automatique s'arrête.
Une synthèse de revenus sans TVA sur une société assujettie déclenche une alerte ou un blocage, déblocable avec motif tracé.
Une écriture déséquilibrée est refusée. Tout part en brouillon, à valider.
L'IA apprend et adapte le flux ; le traitement courant est déterministe et reproductible.
PDF-journal et tableur de détail conservent chaque ligne source.
Il consolide : une écriture agrégée par période et par catégorie, le détail vivant dans la pièce d'audit. Il ne crée ni factures, ni clients, ni commandes, et ne provisionne pas vos impayés : cette décision reste celle de la fiduciaire ou de l'entreprise.
Pas encore. Les connexions API directes sont prévues. Aujourd'hui, vous déposez l'export de votre outil au format Excel ou CSV ; Pinnokio en apprend le flux, puis le rejoue et en tire les écritures. Le travail de reconnaissance des revenus, des charges et de la banque est le même.
Il consolide des écritures comptables venant de plusieurs canaux : vous évitez de reprendre vos données à plusieurs endroits, de compter un revenu deux fois ou de rapprocher à la main des versements groupés.
Il est ouvert en accès anticipé. Les scénarios publiés (restaurant, plateforme de transport, boutiques en ligne, école, coach, hôtel) ont été validés sur des jeux de données fictifs ; chaque flux réel est appris puis validé avec vous avant mise en service.
Non. Il traite les revenus, commissions, frais et encaissements ; il ne crée ni factures ni clients ni commandes.
La vente, l'encaissement chez l'intermédiaire et l'argent reçu à la banque sont trois faits d'un même revenu. Des sommes en attente portent le décalage et sont soldées identifiant par identifiant quand le relevé bancaire arrive.
Tarification
Vous payez à l'usage, en crédits, sans abonnement obligatoire. Voici l'ordre de grandeur.
5'000 crédits offerts à l'inscription, sans carte bancaire.
Une situation métier, vos outils, vos règles : la démonstration commence par votre réalité.