Piloter une PME avec un tableau de bord financier : les 6 indicateurs qui comptent vraiment
Solde bancaire et chiffre d'affaires ne suffisent pas. Voici les 6 indicateurs qu'un tableau de bord financier doit afficher pour piloter une PME suisse sans angle mort — et comment les mettre à jour automatiquement.
Piloter une PME avec un tableau de bord financier : les 6 indicateurs qui comptent vraiment
La plupart des dirigeants de PME suisses pilotent leur entreprise avec deux chiffres : le solde bancaire et le chiffre d'affaires du mois. C'est mieux que rien, mais c'est risqué. Un solde bancaire confortable peut masquer un BFR qui se dégrade, et un chiffre d'affaires en hausse ne dit rien de la marge réelle.
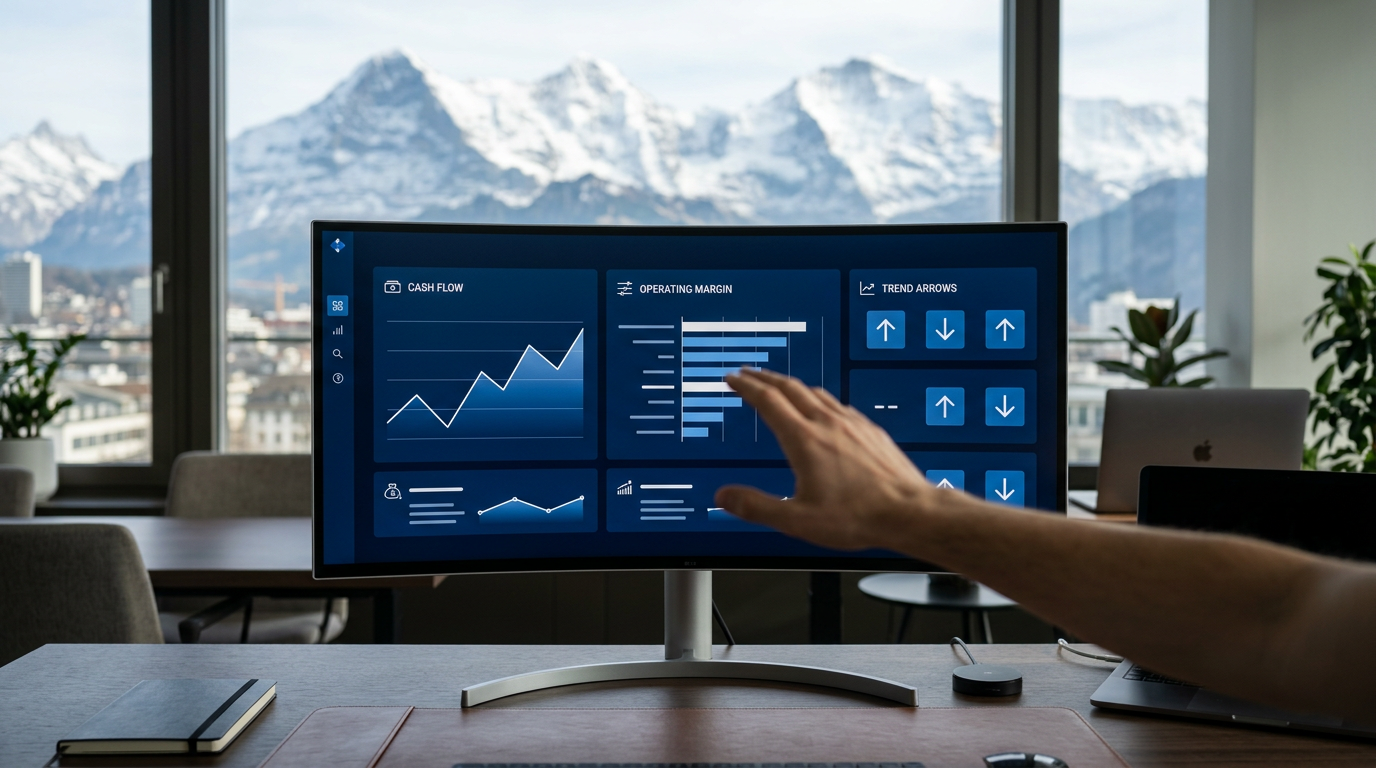
Un tableau de bord financier bien construit ne demande pas des heures de reporting. Il repose sur six indicateurs clés, mis à jour automatiquement, qui donnent en quatre minutes une vision fiable de la santé de l'entreprise.
1. La trésorerie nette et son prévisionnel à 90 jours
C'est le premier indicateur, celui qui répond à la question : « Est-ce que je pourrai payer mes salaires et mes fournisseurs dans trois mois ? »
La trésorerie nette se calcule simplement : liquidités disponibles moins dettes bancaires à court terme. Mais l'essentiel est la projection à 90 jours : en intégrant les encaissements attendus (clients, débiteurs) et les décaissements planifiés (salaires, loyers, fournisseurs, échéances sociales AVS/LPP, acomptes TVA à l'AFC), on obtient une courbe de trésorerie prévisionnelle.
Une PME suisse qui découvre un trou de trésorerie la veille de l'échéance AVS a déjà perdu la main. L'anticipation, c'est le pilotage.
2. La marge brute par ligne d'activité
Le chiffre d'affaires global ne dit rien de la rentabilité. Seule la marge brute par segment — produit, service, client, région — révèle où l'entreprise gagne et où elle perd.
Pour une PME suisse, cela signifie isoler :
- La marge sur les prestations de service (honoraires fiduciaires, conseil)
- La marge sur les ventes de produits (négoce, distribution)
- La marge par type de client (PME, indépendants, grandes entreprises)
Une marge brute globale de 45 % peut cacher une activité à 60 % qui subventionne une autre à 12 %. Le tableau de bord doit rendre ces écarts visibles immédiatement.
3. Le besoin en fonds de roulement (BFR)
Le BFR mesure le décalage entre les décaissements et les encaissements. Il se calcule ainsi :
BFR = (Stocks + Créances clients) − Dettes fournisseurs
Un BFR qui augmente signifie que l'entreprise finance sa croissance sur sa trésorerie — une situation classique mais dangereuse si elle n'est pas surveillée. À l'inverse, un BFR qui diminue libère du cash.
En Suisse, où les délais de paiement sont souvent de 30 jours nets, un BFR mal maîtrisé peut rapidement ponctionner plusieurs mois de trésorerie. Le tableau de bord doit afficher son évolution mois par mois.
4. Le délai moyen de paiement des clients (DSO)
Le DSO (Days Sales Outstanding) répond à une question simple : « Combien de jours mes clients mettent-ils à me payer ? »
La formule :
DSO = (Créances clients / Chiffre d'affaires annuel) × 360
Un DSO de 45 jours pour un délai contractuel de 30 jours signale un problème : soit les relances sont inefficaces, soit certains clients sont en difficulté. En Suisse, le rapprochement bancaire automatisé via camt.054 permet de suivre ce DSO en temps réel, sans attendre le bouclement mensuel.
5. Le taux d'endettement net
Le ratio d'endettement net rapporte les dettes financières (hors dettes fournisseurs) aux fonds propres :
Taux d'endettement net = (Dettes financières − Liquidités) / Fonds propres
Un ratio supérieur à 1,5 doit alerter. Au-delà de 2, l'entreprise dépend excessivement de ses créanciers. En Suisse, ce ratio est scruté par les banques lors des demandes de crédit (notamment pour les cautions solidaires ou les crédits COVID encore en cours de remboursement).
6. Le résultat d'exploitation (EBIT) vs budget
Le dernier indicateur compare le résultat d'exploitation réel au budget prévisionnel, mois par mois et en cumul.
Un écart négatif de 5 % en janvier n'est pas inquiétant. Un écart cumulé de 18 % en septembre doit déclencher des actions correctives immédiates : renégociation de contrats fournisseurs, ajustement des prix, gel des recrutements.
L'important est que cet écart soit visible avant la clôture annuelle. L'EBIT budgété vs réalisé transforme le tableau de bord en outil de décision, pas en constat rétrospectif.
Construire son tableau de bord sans y passer sa vie
Le piège classique : le dirigeant passe trois heures par mois dans Excel à recopier des chiffres depuis son logiciel comptable, son portail e-banking et son ERP. Résultat : le tableau de bord est déjà périmé quand il est terminé.
La solution passe par l'automatisation de la collecte :
- Les flux bancaires (camt.054) alimentent automatiquement la trésorerie et le DSO.
- La saisie assistée des factures fournisseurs et clients nourrit le BFR en temps réel.
- Les écritures comptables rapprochées produisent un EBIT fiable sans retraitement manuel.
Chez Pinnokio, l'orchestration d'agents IA connecte les flux bancaires, les pièces comptables et le plan comptable suisse pour produire un tableau de bord actualisé en continu — sans que le dirigeant ou la fiduciaire n'ait à saisir une seule ligne.
Ce que le tableau de bord ne remplacera jamais
Un tableau de bord, même parfait, ne répond qu'à une question : « Où en sommes-nous ? » Il ne dit pas « Que devons-nous faire ? » Cette seconde question reste entre les mains du dirigeant et de son fiduciaire. Mais elle se pose sur des bases solides — des chiffres fiables, à jour, sans angle mort.
Une PME suisse qui pilote avec ces six indicateurs ne subit plus sa trésorerie. Elle l'anticipe.
👉 Découvrez comment Pinnokio automatise la collecte et le rapprochement de vos données financières pour alimenter votre tableau de bord sans effort — et sans Excel.
Pinnokio Team
Pinnokio Team
Articles similaires
Un assistant IA pour la comptabilité : ce qu'il fait vraiment et ce qu'il ne fera jamais
Réduction de 70 % du temps de saisie, lettrage automatique, détection d'anomalies TVA : l'assistant IA comptable existe déjà. Mais que ne fait-il pas — et que ne fera-t-il jamais ?
TVA suisse : les 7 erreurs qui coûtent cher aux fiduciaires et PME avant la déclaration
Une erreur de TVA peut coûter des milliers de francs en reprises AFC. Voici les 7 pièges les plus fréquents à repérer avant chaque déclaration, et comment les éviter.
Reprise comptable d'un nouveau client : la checklist complète pour la fiduciaire suisse
Reprendre un nouveau mandat comptable en Suisse : checklist complète pour fiduciaires. Documents à exiger, soldes d'ouverture, TVA, plan comptable et pièges à éviter.