Reconnaissance des revenus multicanaux en Suisse : quand l'argent arrive par virement, TWINT, Stripe et caisse
Virement bancaire, QR-facture, TWINT, Stripe, caisse : chaque canal d'encaissement a son timing et ses pièges comptables. Guide pour PME et fiduciaires suisses.
Le casse-tête des PME suisses : l'argent arrive, mais d'où et pour quoi ?
Un lundi matin type dans une PME romande : le compte bancaire affiche trois crédits — un virement de 4 200 CHF, une notification TWINT de 380 CHF et un règlement Stripe de 1 950 CHF. La caisse, elle, contient 620 CHF en espèces depuis vendredi. Le dirigeant voit de l'argent qui rentre. Le comptable, lui, voit quatre flux à rapprocher de quatre factures, avec quatre dates de valeur et trois formats de référence différents.
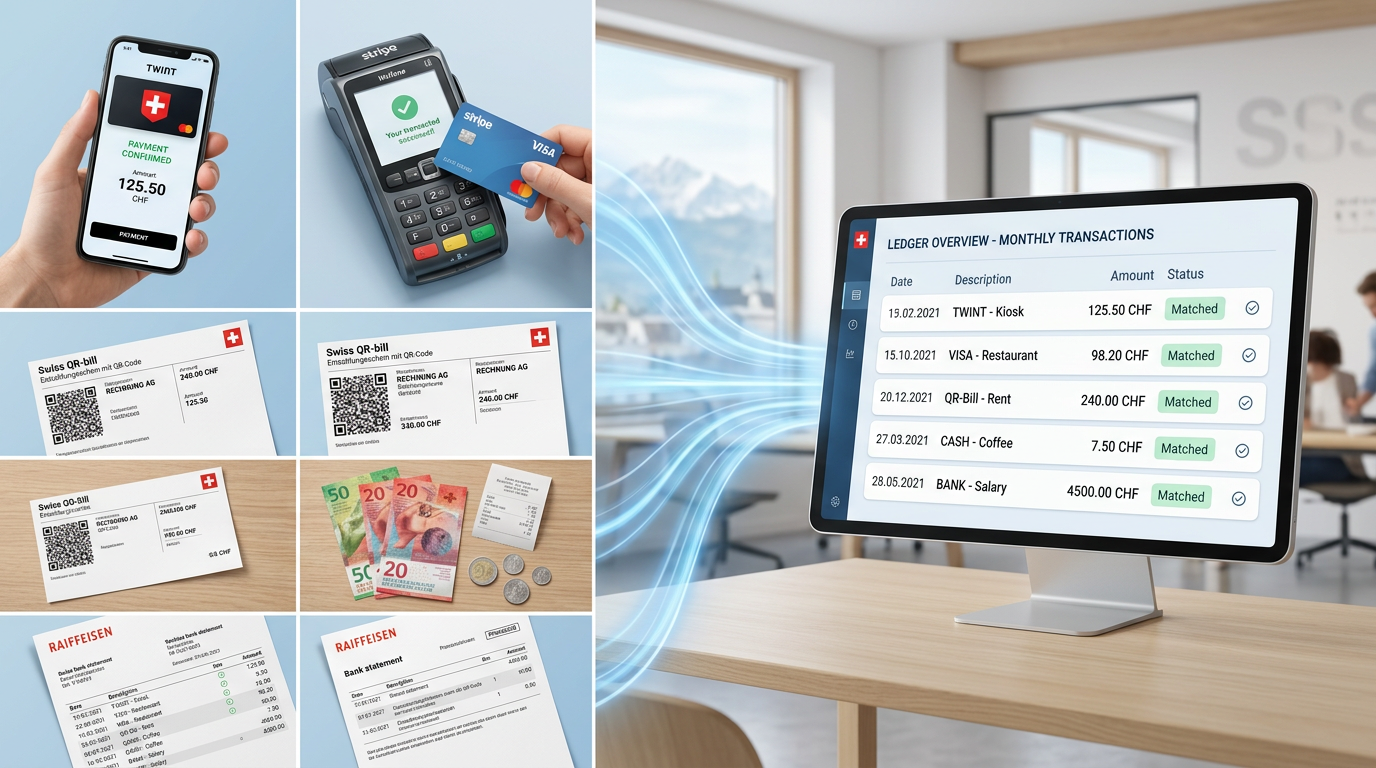
Cette situation est devenue la norme plutôt que l'exception. En 2026, une PME suisse encaisse typiquement par trois à cinq canaux distincts : virement bancaire classique, QR-facture, TWINT, terminal de carte (Stripe, SumUp), et parfois encore des espèces. Chaque canal a son propre rythme, son propre fichier de rapprochement — ou son absence de fichier structuré — et son propre décalage entre le moment du paiement et l'inscription en compte.
Pour la fiduciaire qui tient la comptabilité, le défi est double : non seulement rapprocher chaque flux de la facture correspondante, mais aussi reconnaître le revenu au bon exercice — une exigence que l'article 958c du Code des obligations ne prend pas à la légère.
Pourquoi la multiplication des canaux complique la comptabilisation
1. Chaque canal a sa propre temporalité
| Canal | Paiement initié | Crédité en banque | Fichier de rapprochement |
|---|---|---|---|
| Virement bancaire | Immédiat (jour ouvré) | J+0 à J+1 | camt.053 / camt.054 |
| QR-facture | Immédiat (jour ouvré) | J+0 à J+1 | camt.054 avec référence structurée |
| TWINT | Instantané | J+0 à J+1 (selon contrat) | Variable selon banque |
| Stripe / SumUp | Instantané | J+2 à J+7 (agrégé) | Export CSV ou API |
| Espèces (caisse) | Instantané | Comptabilisation manuelle | Aucun (journal de caisse) |
Le décalage entre le paiement Stripe du client le 28 décembre et son arrivée agrégée sur le compte le 4 janvier est un classique des écritures de régularisation en fin d'exercice. Sans process clair, le chiffre d'affaires de décembre peut être sous-estimé de plusieurs milliers de francs.
2. Les références ne sont pas uniformes
Une QR-facture porte une référence structurée (QR-Reference) conforme à la norme ISO 11649, que le camt.054 restitue automatiquement — c'est le canal idéal pour le lettrage automatique.
Un virement classique, en revanche, peut arriver avec un simple « Facture 1234 » dans le champ de communication, voire sans référence du tout. Le TWINT professionnel peut inclure ou non une référence selon l'intégration. Stripe exporte un payment_intent_id qui n'a rien à voir avec la numérotation comptable interne.
Résultat : le comptable ou la fiduciaire passe du temps à reconstruire manuellement le lien entre l'encaissement et la créance.
3. Les frais et commissions parasitent les montants
Stripe prélève sa commission (typiquement 1,5 % + 0,25 CHF par transaction en Suisse) avant de reverser le solde net en banque. Le compte banque reçoit donc un montant agrégé inférieur au total des factures réglées. TWINT Business applique une commission variable selon le volume.
Si ces frais ne sont pas isolés dans une écriture distincte, le chiffre d'affaires est sous-estimé et la charge bancaire n'est pas identifiable. Or, une comptabilité conforme au CO exige que les produits et les charges soient présentés séparément (principe de non-compensation, art. 958c al. 1 ch. 6 CO).
Le cadre légal suisse : quand le revenu est-il acquis ?
L'article 958c al. 1 ch. 1 CO pose le principe de délimitation périodique (accrual basis) : les produits doivent être comptabilisés dans l'exercice où ils sont générés, indépendamment de la date d'encaissement.
Pour une PME de services ou de négoce, le fait générateur est en principe la livraison ou la prestation — pas le paiement. Concrètement :
- Une facture émise le 20 décembre pour une prestation réalisée en décembre est un produit de l'exercice, même si le client paie par TWINT le 5 janvier.
- Un acompte Stripe encaissé le 30 décembre pour une prestation de janvier est un passif (produit constaté d'avance), pas un produit de l'exercice.
- Les espèces en caisse au 31 décembre doivent être comptabilisées en banque ou en caisse, avec la contrepartie en produits si la prestation a été fournie.
Ce n'est pas une subtilité théorique : une erreur de rattachement peut fausser le résultat imposable et, en cas de contrôle AFC, déclencher une reprise avec intérêts moratoires.
Les 4 pièges concrets qui faussent la reconnaissance des revenus
Piège n° 1 : l'agrégat Stripe en début de mois suivant
Stripe reverse en banque un montant net agrégé avec 2 à 7 jours de décalage. Si la PME comptabilise uniquement ce qui apparaît sur le relevé bancaire, les ventes de la dernière semaine du mois sont rattachées au mois suivant. Sur une année, l'erreur se compense partiellement — mais elle rend le reporting mensuel faux, et le bouclement de décembre est systématiquement sous-évalué.
Solution : exporter le rapport Stripe en fin de mois, comptabiliser la créance sur Stripe (débit du compte « Paiements en cours Stripe » / crédit du compte de produits) et solder ce compte transitoire lors de la réception du virement bancaire.
Piège n° 2 : la caisse fantôme
Beaucoup de petites PME continuent d'encaisser des espèces sans journal de caisse rigoureux. L'argent entre physiquement mais n'est jamais rapproché d'une facture. Résultat : soit le chiffre d'affaires est sous-déclaré (risque fiscal), soit il est déclaré deux fois (si une écriture de vente existe déjà).
Solution : tenir un journal de caisse même sommaire, avec date, montant, référence de facture, et le comptabiliser a minima mensuellement.
Piège n° 3 : TWINT sans référence
Un client règle par TWINT en scannant le QR code d'une facture : la référence structurée est conservée, le lettrage est automatique. Mais un autre client envoie un TWINT spontané avec pour seul message « paiement facture ». Sans référence exploitable, le rapprochement devient une enquête.
Solution : standardiser les modes de paiement en orientant les clients vers la QR-facture avec référence structurée, et réserver TWINT aux paiements pour lesquels le QR code affiché contient cette référence.
Piège n° 4 : le virement sans communication
Certains clients professionnels lancent un virement avec une communication vide ou générique. Le montant correspond peut-être à une facture, ou à plusieurs, ou à un acompte. Sans pointage rigoureux, le compte client reste ouvert et le compte de produits est imprécis.
Solution : définir un seuil de tolérance pour le lettrage automatique (ex. : écart de 0 à 5 CHF accepté si la référence bancaire correspond), et traiter manuellement les écarts résiduels.
Comment une fiduciaire peut-elle traiter ce flux sans y passer ses soirées ?
1. Centraliser les flux dans un seul rapprochement
L'objectif est d'éviter que chaque canal donne lieu à un processus distinct. Le fichier camt.054 de la banque couvre les virements et QR-factures. Pour Stripe et TWINT, un export CSV mensuel (ou une API) peut être importé dans l'outil de rapprochement. La caisse, elle, est rapprochée manuellement — mais une fois par mois, pas au fil de l'eau.
L'assistant comptable de Pinnokio ingère ces flux, les croise avec les factures ouvertes et propose un lettrage automatique fondé sur la référence structurée, le montant et la date.
2. Automatiser les écritures transitoires
Pour Stripe, l'écriture mensuelle type est :
- Débit : Compte « Paiements en cours Stripe » (actif circulant)
- Crédit : Compte de produits (chiffre d'affaires)
Puis, à la réception du virement bancaire :
- Débit : Banque (montant net)
- Débit : Charges bancaires (commission Stripe)
- Crédit : Compte « Paiements en cours Stripe » (solde)
Ces écritures, une fois paramétrées, peuvent être générées automatiquement par un agent IA qui lit le fichier d'export Stripe.
3. Rapprocher avant de déclarer la TVA
Un chiffre d'affaires non rapproché, c'est une TVA potentiellement sous-déclarée. L'AFC attend que le chiffre d'affaires imposable corresponde aux encaissements (méthode effective) ou aux débits (méthode selon factures). Dans les deux cas, un écart entre les écritures de produits et le décompte TVA est un signal d'alerte.
Un assistant IA peut détecter ces écarts avant la déclaration : facture sans encaissement depuis 90 jours, encaissement sans facture correspondante, différence entre le total produits et la base TVA déclarée.
En pratique : le workflow mensuel recommandé
- J+1 du mois suivant : importer le camt.054 de la banque (virements + QR-factures)
- J+2 : exporter le rapport Stripe / TWINT du mois écoulé
- J+3 : saisir le journal de caisse
- J+4 à J+5 : lancer le lettrage automatique sur l'ensemble des canaux, traiter les exceptions
- Avant le 15 : générer les écritures de régularisation (produits constatés d'avance, créances Stripe en transit)
- Avant la déclaration TVA : contrôler la cohérence entre produits comptabilisés et base TVA
Avec un outil comme Pinnokio, les étapes 4 et 5 sont automatisées : le lettrage est exécuté par un agent IA qui croise les références, tolère les petits écarts, et soumet les cas ambigus à validation humaine.
Ce que l'automatisation change concrètement
Une fiduciaire qui gère 30 mandats avec 2 à 3 canaux d'encaissement chacun peut passer 2 à 4 heures par mandat et par mois sur le seul rapprochement des encaissements, selon l'enquête interne Pinnokio menée auprès de fiduciaires romandes en 2026. Rapporté à l'année, c'est entre 720 et 1 440 heures — soit 0,4 à 0,8 ETP dédié au pointage.
L'automatisation du lettrage multicanaux réduit ce temps de 60 à 80 %, en ramenant l'intervention humaine aux seules exceptions (virements sans référence, écarts de montant, doubles paiements). Le temps libéré est réalloué au conseil — analyse de trésorerie, optimisation fiscale, accompagnement stratégique.
Pour aller plus loin
👉 Découvrez comment l'assistant comptable Pinnokio automatise le lettrage bancaire multicanaux
👉 Cas d'usage : comment une fiduciaire vaudoise a réduit de 70 % son temps de rapprochement mensuel
Article rédigé dans le respect des normes CO (art. 957-958f) et des exigences TVA suisses en vigueur au 10 novembre 2026.
Pinnokio Team
Pinnokio Team
Articles similaires
Amortissements en Suisse : les 6 erreurs qui faussent les comptes des PME (et que les fiduciaires traquent)
Taux AFC erroné, seuil d'activation oublié, prorata absent : les erreurs d'amortissement sont parmi les plus coûteuses en comptabilité suisse. Tour d'horizon des 6 pièges et solutions.
Piloter une PME avec un tableau de bord financier : les 6 indicateurs qui comptent vraiment
Solde bancaire et chiffre d'affaires ne suffisent pas. Voici les 6 indicateurs qu'un tableau de bord financier doit afficher pour piloter une PME suisse sans angle mort — et comment les mettre à jour automatiquement.
Un assistant IA pour la comptabilité : ce qu'il fait vraiment et ce qu'il ne fera jamais
Réduction de 70 % du temps de saisie, lettrage automatique, détection d'anomalies TVA : l'assistant IA comptable existe déjà. Mais que ne fait-il pas — et que ne fera-t-il jamais ?